في ظل التقلبات الاقتصادية العالمية المتسارعة التي يشهدها عالمنا اليوم، لم يعد الادخار مجرد خيار ثانوي أو رفاهية تمارسها فئات معينة، بل أصبح ضرورة ملحة وأداة دفاعية أولى لحماية استقرار الأسرة. إن التضخم المستمر وارتفاع تكاليف المعيشة يفرضان على كل رب أسرة إعادة النظر في كيفية إدارة الموارد المالية المتاحة. إن تبني نهج الادخار الذكي لا يعني الحرمان أو التقشف القاسي، بل يعني اتخاذ قرارات واعية تضمن الأمن المالي طويل الأمد وتوفر “وسادة أمان” لمواجهة الطوارئ غير المتوقعة، مع الحفاظ على جودة الحياة الأسرية.
مفهوم إدارة ميزانية الأسرة في العصر الحالي
تعتبر ميزانية الأسرة بمثابة خارطة الطريق التي تضمن عدم الانجراف خلف الإنفاق العشوائي. تبدأ الإدارة المالية الناجحة من الفهم العميق لصافي الدخل، وهو الرقم الذي يتبقى لديك فعلياً بعد خصم جميع الالتزامات الضرورية. إن الخطأ الشائع الذي تقع فيه العديد من الأسر هو الخلط بين الإيرادات والسيولة المتاحة للإنفاق، حيث يتم صرف الأموال دون رؤية واضحة للالتزامات المستقبلية.
تحليل الوضع المالي الحالي
لإدارة ميزانيتك بفعالية، يجب أن تمتلك صورة رقمية دقيقة عن وضعك المالي. ابدأ بجمع كشوف حساباتك البنكية وفواتيرك للشهر الماضي. صنف نفقاتك إلى فئات رئيسية: سكن، غذاء، تعليم، مواصلات، وترفيه. عندما ترى الأرقام أمامك بوضوح، ستكتشف “ثقوباً” في ميزانيتك تبتلع الأموال دون أن تشعر، مثل الاشتراكات الرقمية غير المستخدمة أو النفقات المتكررة على الوجبات الجاهزة.
استراتيجيات الادخار الذكي: خطط عملية للتنفيذ
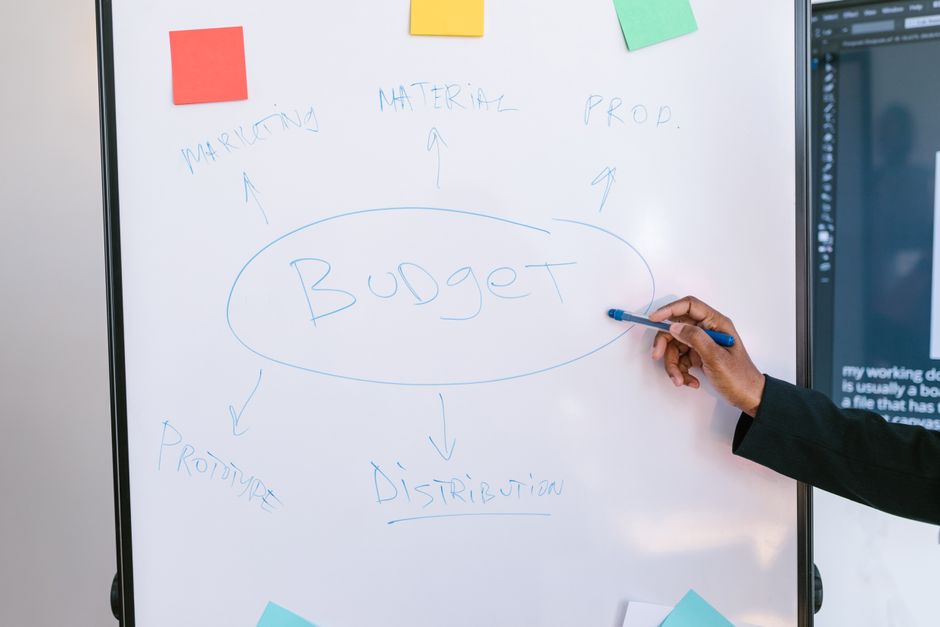
لا توجد استراتيجية واحدة تناسب الجميع، ولكن هناك منهجيات أثبتت كفاءتها عالمياً في تغيير السلوك المالي للأسرة. الهدف هنا هو تحويل إدارة المال من عبء ثقيل إلى عملية منظمة تمنحك شعوراً بالسيطرة.
قاعدة 50/30/20 للتوازن المالي
تعد قاعدة 50/30/20 واحدة من أكثر الاستراتيجيات مرونة وفعالية:
- 50% للاحتياجات الأساسية: تشمل الإيجار، الفواتير، الغذاء، والرعاية الصحية. هذه هي المصاريف التي لا يمكن الاستغناء عنها.
- 30% للرغبات: تشمل الترفيه، تناول الطعام في الخارج، والتسوق غير الضروري. يمكن تقليص هذه النسبة في الأزمات الاقتصادية.
- 20% للادخار وسداد الديون: هذا الجزء هو حجر الزاوية في خطتك المالية، ويجب استقطاعه فور استلام الراتب.
الميزانية الصفرية: كل قرش له مهمة
تعتمد الميزانية الصفرية على مبدأ بسيط وهو أن الدخل ناقص المصاريف يجب أن يساوي صفراً. هذا يعني أنك تقوم بتخصيص كل وحدة نقدية تدخل إلى جيبك لغرض محدد قبل بداية الشهر. لا تترك “أموالاً فائضة” دون توجيه، لأن الفائض المجهول هو أول ما يتم إنفاقه بشكل غير واعٍ. بهذه الطريقة، أنت تسيطر على أموالك بدلاً من أن تسيطر هي عليك.
أتمتة الادخار: سر النجاح المالي
إن أكبر عائق أمام الادخار هو الإرادة البشرية، حيث يميل الإنسان بطبعه إلى استهلاك ما يراه أمامه. أتمتة الادخار هي الحل التقني لهذه المعضلة. من خلال ضبط تحويل بنكي تلقائي من حسابك الجاري إلى حساب ادخار منفصل بمجرد نزول الراتب، فإنك تتبع مبدأ “ادفع لنفسك أولاً”. عندما تختفي نسبة الـ 20% من حسابك الجاري تلقائياً، ستتكيف الأسرة مع المبلغ المتبقي، مما يحول عملية الادخار إلى عادة غير مرئية ومستمرة.
كيف تواجه التضخم من خلال الاستثمار
يجب أن ندرك حقيقة اقتصادية هامة: الادخار النقدي وحده لا يكفي، لأن التضخم يقلل من القوة الشرائية للنقود بمرور الوقت. إذا تركت مدخراتك في حساب جاري عادي، فإن قيمتها الحقيقية تتآكل سنوياً.
| نوع الأداة المالية | الميزة | المخاطرة |
|---|---|---|
| حسابات التوفير | سيولة عالية وأمان | عائد منخفض قد يقل عن التضخم |
| الأسهم والسندات | نمو طويل الأمد | تذبذب في القيمة السوقية |
| الاستثمار في المهارات | زيادة الدخل الشخصي | تتطلب وقتاً وجهداً |
لذا، فإن المالي الناجح هو الذي يفكر في “الاستثمار” كخطوة تالية للادخار. ابحث عن قنوات استثمارية تتناسب مع مستوى تحملك للمخاطر، فهدفنا هو حماية القوة الشرائية للأسرة على المدى الطويل.
زيادة الدخل: المسار الموازي للادخار
الادخار لا يقتصر فقط على تقليل النفقات، بل يمتد ليشمل زيادة مصادر الدخل. في ظل اقتصاد العمل الحر، أصبح بإمكان أفراد الأسرة استغلال مهاراتهم الرقمية أو المهنية للحصول على دخل إضافي. إن تخصيص ساعات قليلة أسبوعياً للعمل الحر أو تطوير المهارات للحصول على ترقية في العمل الأساسي يمثل رافعة مالية قوية تساعدك على تحقيق أهدافك الادخارية بشكل أسرع.
أسئلة شائعة حول إدارة ميزانية الأسرة
هل يجب أن أسدد ديوني قبل أن أبدأ في الادخار؟
هذا سؤال جوهري؛ الإجابة تعتمد على طبيعة الدين. إذا كانت فوائد الدين مرتفعة جداً (مثل بطاقات الائتمان)، فمن الضروري التركيز على سدادها أولاً لأن تكلفتها تتجاوز أي عائد قد تحصل عليه من الادخار. أما إذا كانت ديوناً طويلة الأجل وبفوائد منخفضة، فيمكنك اتباع استراتيجية متوازنة تجمع بين سداد جزء من الدين وبناء صندوق طوارئ صغير في آن واحد.
كيف أحمي مدخراتي من التضخم؟
الحماية من التضخم تتطلب تنويع المحفظة المالية. لا تضع كل أموالك في العملة المحلية إذا كانت تعاني من تقلبات. استثمر في أصول ملموسة أو أدوات مالية ذات عوائد متغيرة تتناسب مع معدلات التضخم، واستشر دائماً متخصصين ماليين قبل اتخاذ قرارات استثمارية كبيرة.
كيف أقنع باقي أفراد الأسرة بتبني خطة الادخار؟
الشفافية هي المفتاح. اجعل أهدافك المالية أهدافاً عائلية مشتركة. بدلاً من فرض “التقشف”، اشرح للأطفال والشركاء الأهداف الكبرى، مثل السفر أو شراء منزل أو بناء صندوق تعليم للأبناء. عندما يشعر الجميع أنهم شركاء في الهدف، يتحول الادخار من عملية تقييدية إلى رحلة تعاونية نحو مستقبل أفضل.
الخلاصة: رحلة نحو الاستقلال المالي
إن إدارة ميزانية الأسرة بذكاء هي مهارة حياتية لا تقل أهمية عن أي مهارة مهنية أخرى. من خلال تحليل الدخل، وتطبيق قواعد الادخار المرنة، وأتمتة التحويلات المالية، والبحث عن فرص لزيادة الدخل، ستتمكن من تحويل وضعك المالي من حالة الدفاع أمام التضخم إلى حالة الهجوم وبناء الثروة. تذكر دائماً أن التغييرات الصغيرة والمستمرة هي التي تصنع الفارق الكبير على المدى الطويل. ابدأ اليوم بوضع ميزانيتك، وكن حازماً في الالتزام بخطتك؛ فكل قرش توفره اليوم هو حجر أساس في جدار أمن أسرتك المالي في المستقبل.